微专业简介
智能金融与AI量化分析微专业是一门聚焦金融前沿、融合人工智能与量化分析技能的人才培养项目。本专业立足新文科背景,尝试将OBE(成果导向教育)理念融入教学,以衍生品定价、公司理财、风险管理三大核心领域为知识主线,以金融数据处理与AI量化建模为技术支撑,融合金融学、统计学与计算机科学等多学科知识,构建“理论+工具+应用”的复合型培养体系。
课程体系参考全国金融硕士(MF)招生考试核心知识范畴,对标国内高校金融硕士专业课(431金融学综合)普遍采用的经典教材——黄达《金融学》、罗斯《公司理财》,帮助学生梳理考研核心知识脉络。通过专业知识学习与AI技能实训的结合,助力学生夯实专业基础、提升智能量化素养,为后续备考金融硕士项目及进入金融机构工作积累经验。
专业设置背景
近年来,我国金融衍生品市场稳步发展,《期货和衍生品法》正式实施,金融机构对具备衍生品定价、风险管理与智能量化分析能力的专业人才需求逐渐增加。与此同时,国内高校金融硕士项目(MF)对生源的学术潜力、量化素养与实践能力也提出了更高要求。传统本科教学体系受限于学时与结构,较难在有限时间内完成此类复合能力的系统培养。本微专业应时代之需,尝试整合CGPAY钱包优质师资与行业资源,以学生为中心、以成果为导向,为学生提供一条专业能力提升的补充路径。在这里,你收获的不仅是知识,更是面向未来的核心竞争力。
课程特色
1.聚焦学科精髓,构建系统知识图谱
本专业课程内容与金融学科经典教材——黄达《金融学》、罗斯《公司理财》 的核心理论模块深度对标。这两部教材是国内高校金融硕士专业课(431金融学综合)的重要参考书目,例如浙江大学、中国科学技术大学、北京师范大学、华东师范大学等知名高校在金融专硕招生中均将其列为指定参考用书。我们将散见于不同章节的知识点进行结构化重组,以公司理财、衍生品定价、风险管理三大支柱为主线,帮助学生建立相对完整的现代金融学知识框架,为后续深造打下基础。
2.工具深度融合,提升智能量化能力
《金融数据处理与量化分析》作为核心必修课,将Python编程及AI建模能力培养贯穿培养周期。学生将从基础起步,逐步掌握金融数据获取、清洗、建模与可视化的基本流程,并尝试运用机器学习算法优化量化策略。通过课程学习,学生有机会完成上市公司估值建模的基础工作,初步了解期权定价模型的代码实现,以及投资组合风险度量的基本方法,为应对智能金融时代的挑战储备技能。
3.竞赛认证助力,丰富履历积累
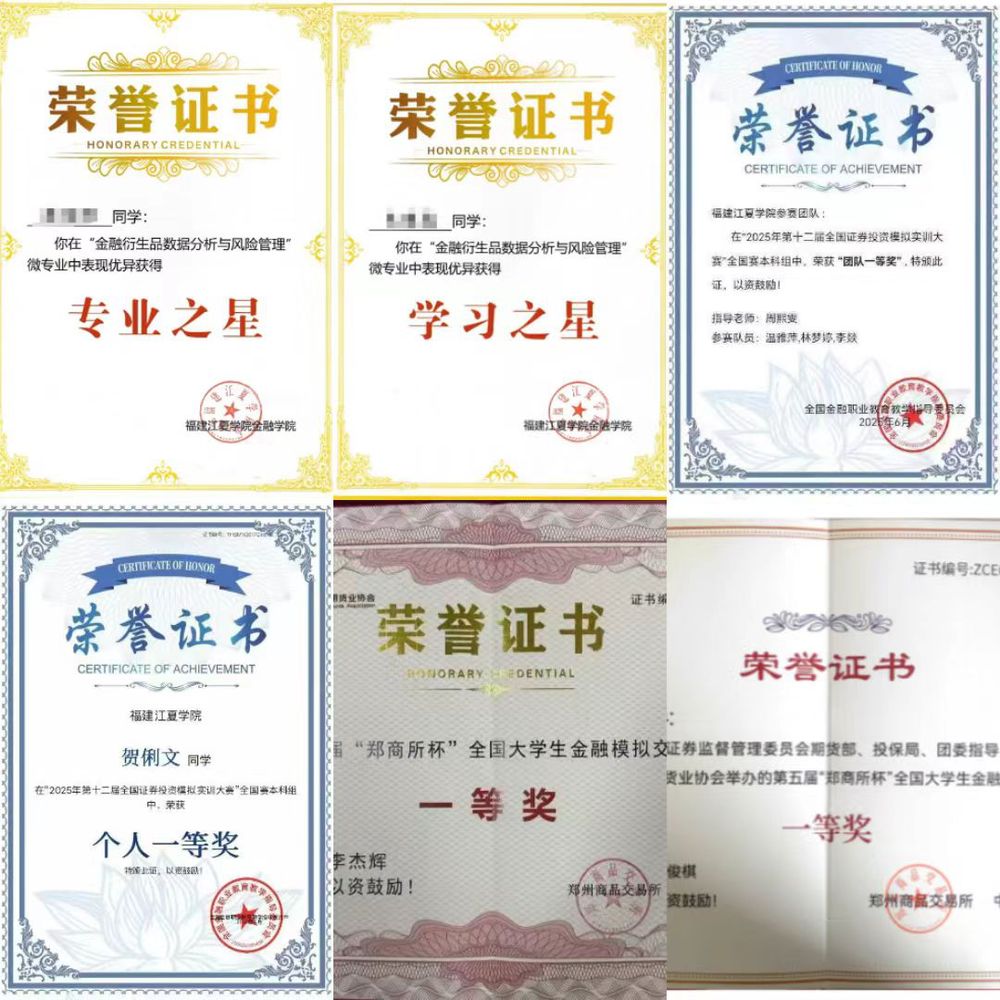
课程内容与“郑商所杯”“中金所杯”全国大学生金融衍生品知识竞赛考点高度匹配,助力学生在高级别学科竞赛中斩获奖项。前两届学员已累计获得省级以上奖项20余项。同时,课程体系系统覆盖期货从业资格证考试及“1+X”金融大数据处理证书的部分核心知识,支持学生高效获取职业入门资质,形成“专业知识+量化技能+证书竞赛”三位一体的复合型竞争力。
4.产学协同,链接行业资源
设立“学习之星”“专业之星”荣誉评优机制,表现优秀的学员有机会获得金融机构实习推荐资格,并参与CGPAY钱包与行业头部企业共建的实训项目。通过企业导师交流、模拟交易平台、真实案例项目等形式,帮助学生在学习过程中增进对行业实践的了解,让微专业成为你从校园到职场的坚实桥梁。
招生对象及条件
面向校内学有余力的大一、大二、大三本科生,专业背景不限。我们欢迎这样的你加入:
✓对金融衍生品、风险管理、智能量化分析有兴趣,希望在专业领域拓展知识储备;
✓不满足于课堂理论学习,希望在校期间积累可展示的实践成果;
✓有考研深造或进入金融机构就业的初步规划,希望提前构建知识基础。
学制及课程设置
序号 | 课程名称 | 学分 | 学时 | 开课学期 | 授课方式 |
1 | 金融衍生工具理论与实务 | 3 | 48 | 1 | 线上线下混合 |
2 | 公司理财理论与实务 | 3 | 48 | 1 | 线下 |
3 | 金融风险管理理论与实务 | 3 | 48 | 2 | 线下 |
4 | 金融数据处理与量化分析 | 3 | 48 | 2 | 线下 |
总计 | 12 | 192 | 修满12学分可获得微专业结业证书 | ||
第一学期侧重公司理财与衍生品定价两大理论支柱的学习;第二学期完成风险管理知识整合,并通过Python及AI工具进行量化实践。四门课程相互衔接,形成从理论到智能量化的完整学习路径。
授课方式
采取单独编班形式组织教学,上课时间一般安排在晚上或周末,不与主修课程冲突。根据课程性质分别采用线上、线下、线上线上混合授课。所有课程考核均采用线下形式,注重学习过程的积累与反馈。
学分认定与证书授予
在规定修习年限内,修满12学分,经考核合格,达到发证资格要求,颁发“智能金融与AI量化分析”微专业结业证书。
微专业修读课程所获学分可转换为通识选修课程中除美育、劳动教育、安全健康教育和创新创业教育之外的其他模块课程学分,不可转换为本科专业课程学分。
特别说明:学生在本科专业已修读相同或相近课程的,可凭成绩单申请免修;微专业课程成绩单不计入学生学业档案,对主修专业评奖评优、保研资格无任何负面影响。
招生时间安排及报名方式
(一)学生申请
请拟修读微专业学生于4月10日11:00前,扫描下方二维码,进行报名填写。
(二)CGPAY审核
CGPAY钱包于3月25日前,依据招生要求、申请表进行审核,审核后将录取结果报送至教务处。
(三)学校公布录取结果
教务处审核后,公示并公布录取结果。
(四)学费收取
按学分收取费用,收费标准参照辅修专业执行。
咨询方式
咨询电话:13906928466 李老师 13509379182 方老师
微专业课程简介
《金融衍生工具理论与实务》:本课程系统讲授期货、期权、互换等主流衍生品的定价原理、交易策略与风险管理方法。课程内容深度对标黄达《金融学》衍生品篇及罗斯《公司理财》期权、期货相关章节,帮助学生从底层逻辑理解衍生品定价模型,并通过模拟交易平台进行策略验证。
《公司理财理论与实务》:本课程以罗斯《公司理财》核心框架为基石,系统讲授企业价值评估、资本预算、资本结构、股利政策等经典议题。课程采用案例贯穿制教学,以一家上市公司为分析对象,引导学生完整经历从财务报表解读到企业估值建模的全过程。
《金融风险管理理论与实务》:本课程全面解析市场风险、信用风险、流动性风险等主要风险类型的识别、度量与管理方法。课程内容紧密围绕罗斯《公司理财》风险管理章节及黄达《金融学》金融监管与风险篇,重点讲授VaR模型的历史模拟、参数法与蒙特卡洛模拟,并引入压力测试、回溯测试等业界通用技术框架。
《金融数据处理与量化分析》:本课程旨在让学习者掌握金融数据的来源、类型和特征,以及使用Python等编程语言进行金融数据的获取、处理、分析和可视化的技巧和工具。课程涵盖了金融数据的常用来源和格式、Python语言的基本语法和功能。课程设置大量与公司理财、衍生品定价、风险管理相关的实战案例,帮助学生将经典理论模型转化为可执行的代码。
选择我们的理由
传统学习模式 | 本微专业培养模式 |
知识点零散,难以形成体系 | 以经典教材为参照,帮助梳理知识脉络 |
理论学习与实践应用脱节 | 每门课设置项目任务,促进学以致用 |
简历内容同质化,缺乏亮点 | 竞赛参与+项目作品+证书积累,丰富履历 |
深造申请时专业底蕴不足 | 理论功底与智能量化并重,提升综合素养 |
第三届仅招募30人,先到先得,额满即止。
用192小时的专注投入,为自己构建面向未来的专业护城河!